¿Es mejor comprar un terreno al contado o en cuotas?
Comprar un terreno al contado o en cuotas: cómo funciona cada forma de pago, qué confirmar antes de firmar y cuál encaja con tus ahorros.
En este artículo6 secciones
Ya elegiste el lote. Lo visitaste, revisaste los papeles y te gustó. Ahora toca la pregunta que más vueltas da en casa: ¿conviene comprar el terreno al contado o en cuotas? No hay una respuesta que sirva para todos. Depende de cuánto tienes ahorrado, de cuánto ganas al mes y de qué piensas hacer con el terreno.
Lo que sí podemos hacer es ordenar las ideas, para que decidas con calma y no por apuro.
Comprar un terreno al contado o en cuotas: cómo funciona cada una
Al contado
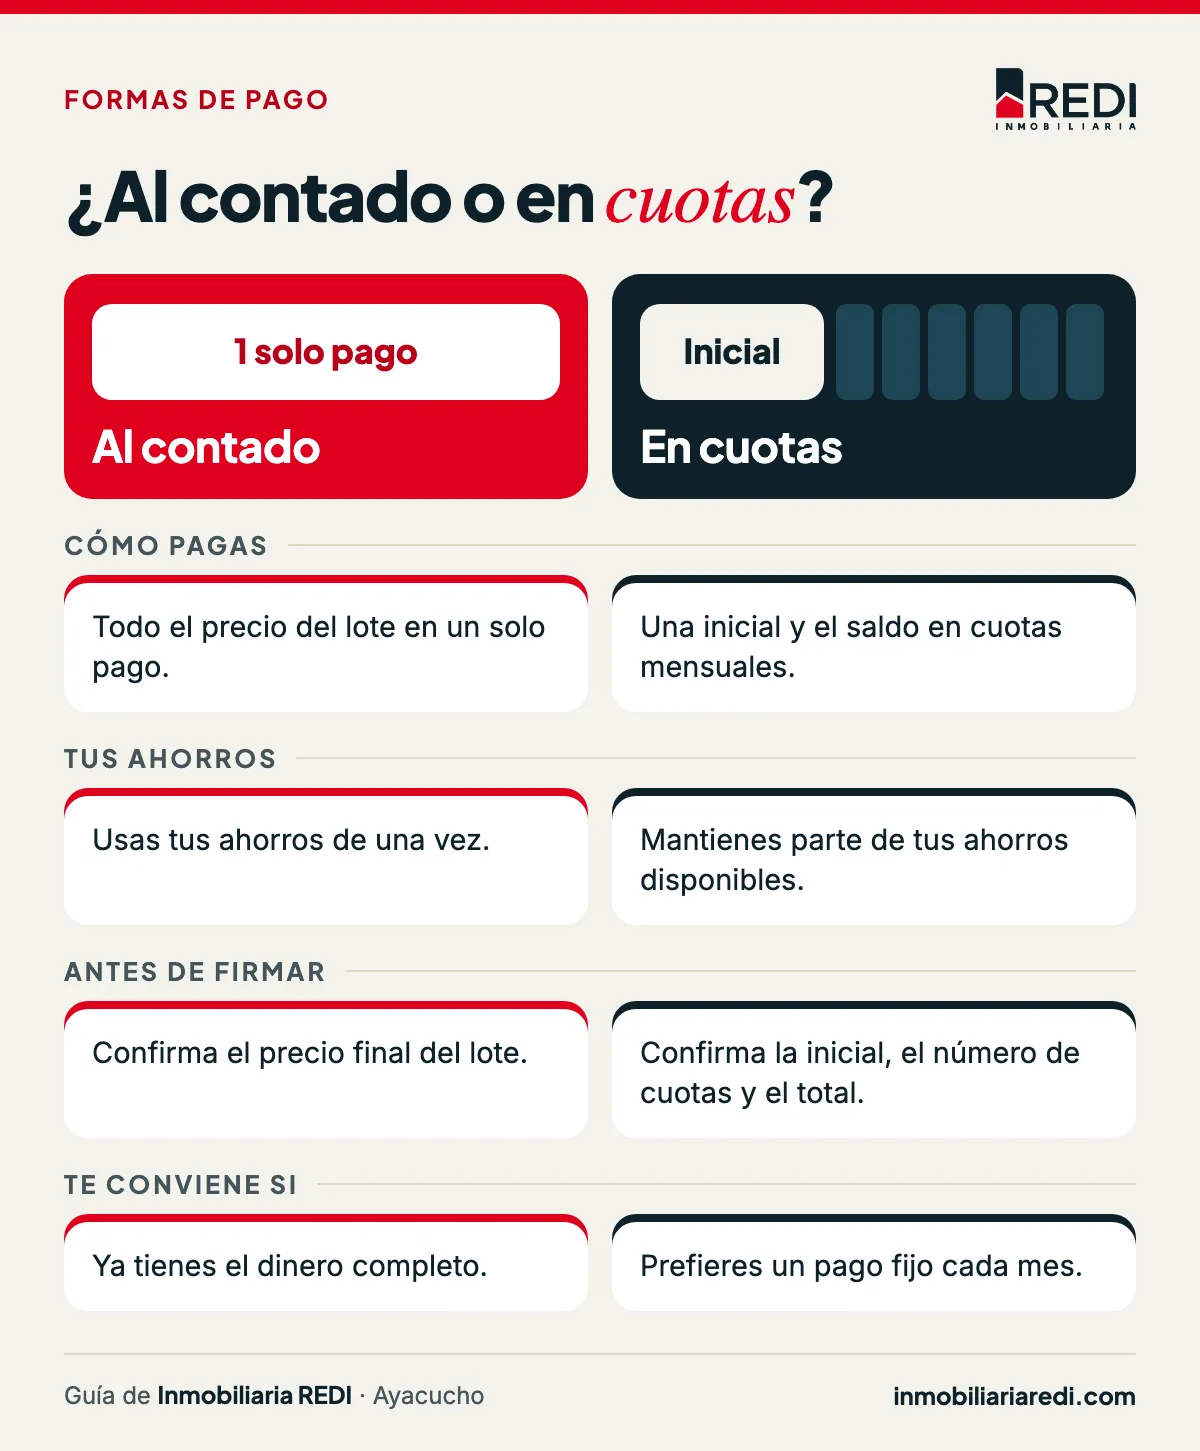
Pagas todo el precio del lote en un solo pago. No hay cronograma ni compromiso mensual. Desde el primer día sabes que no le debes nada a nadie por ese terreno.
La otra cara es que usas tus ahorros de una vez. Si ese dinero era todo lo que tenías, te quedas sin colchón para una emergencia de salud, un mes flojo en el negocio o los primeros gastos de la obra.
En cuotas
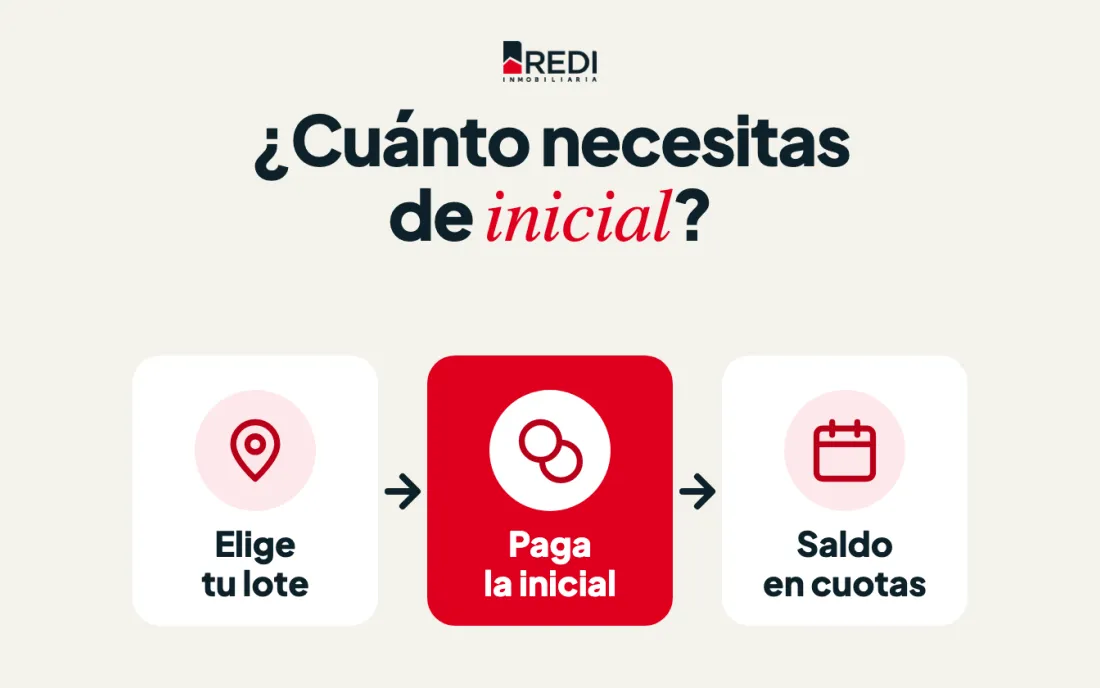
Pagas una inicial, que es el primer pago grande, y el saldo en cuotas mensuales durante un plazo acordado. Así accedes al terreno sin tener todo el precio junto.
La ventaja es que mantienes parte de tus ahorros disponibles y ordenas el gasto con un pago cada mes. La responsabilidad es que te comprometes por varios años. Una cuota que hoy se ve cómoda tiene que seguir siéndolo si un mes ganas menos.
Qué confirmar antes de firmar
Aquí es donde más errores vemos, así que vamos despacio.
Si pagas al contado, confirma el precio final del lote. Final quiere decir que no se le suma nada después. Pide que figure por escrito, con el número del lote y su área.
Si pagas en cuotas, confirma tres datos: la inicial, el número de cuotas y el total que habrás pagado al terminar. Mucha gente mira solo la cuota mensual, porque es el número que le duele cada mes. Pero el que te dice cuánto cuesta de verdad el terreno es el total. Pregunta también qué pasa si te atrasas en una cuota y si puedes adelantar pagos. Todo eso debe estar en el contrato y no solo en la conversación.
Cuál te conviene a ti
El contado te conviene si ya tienes el dinero completo y, después de pagar, todavía te queda una reserva para imprevistos. Es lo más simple.
Las cuotas te convienen si prefieres un pago fijo cada mes o si no quieres vaciar tus ahorros. También si piensas construir pronto y necesitas guardar dinero para la obra.
Para aterrizarlo, hazte estas tres preguntas.
- Si pago al contado, ¿cuánto me queda? Si la respuesta es “nada”, piénsalo dos veces.
- ¿Cuánto puedo pagar cada mes sin apretarme? No lo que podrías pagar en tu mejor mes, sino en uno normal.
- ¿Qué voy a hacer con el terreno y cuándo? Si vas a construir el próximo año, vas a necesitar plata para materiales y mano de obra.
Veamos dos casos. Una pareja que alquila en Huamanga tiene ahorrado poco más de la mitad del precio de un lote. Si lo pusiera todo y pidiera prestado el resto a la familia, se quedaría sin nada y con una deuda incómoda. A ellos les acomoda mejor dar una inicial y pagar el saldo mes a mes, con una cuota que no los ahogue junto con el alquiler.
Otro caso: un hijo que trabaja en Lima y vendió un carro para comprarles un lote a sus padres. Tiene el dinero completo y un sueldo estable. Para él, pagar al contado y olvidarse del tema puede ser lo más práctico.
Ninguno de los dos se equivoca. Cada uno eligió según su bolsillo.
Errores que conviene evitar
Uno es comprometerse con una cuota calculada sobre ingresos que no son seguros, como un bono o un negocio que recién empieza. Otro es firmar sin haber visto el cronograma completo. El tercero es comparar dos terrenos solo por la cuota mensual, sin mirar la inicial ni el plazo. Una cuota más baja a muchos más meses puede terminar siendo más dinero.
Si todavía estás juntando para empezar, te sirve leer cuánto necesitas de inicial para un terreno. Y para entender por qué un lote cuesta lo que cuesta, revisa cuánto cuesta un terreno en Ayacucho.
Las dos formas de pago en Villa Horizonte
En Residencial Villa Horizonte, en Huamanga, puedes pagar tu lote de las dos maneras.
Al contado, pagas el precio final del lote. Los lotes están desde S/ 61,500, y ese precio ya incluye el descuento de la VI etapa.
En cuotas, usas CrediREDI, el financiamiento directo de REDI, sin banco de por medio. La inicial estándar es el 50 % del precio final, es decir, desde S/ 30,750. El saldo va en 36 a 48 cuotas mensuales, según el lote. Si tienes pensada otra inicial, dile a tu asesor qué lote te interesa y cuánto tienes previsto. Él evalúa tu propuesta y te responde. No podemos prometerte de antemano que se apruebe, porque depende de cada caso.
La cuota mensual y el total a pagar te los confirma tu asesor antes de firmar. No firmes nada sin tener esos dos números claros.
Preguntas frecuentes
¿Qué es más barato, comprar un terreno al contado o en cuotas?
Depende de las condiciones de cada vendedor. Para saberlo, compara el precio al contado con el total que pagarías en cuotas, sumando la inicial y todas las mensualidades. Pide los dos números por escrito.
¿Qué debo revisar en un cronograma de pagos?
El monto de la inicial, el número de cuotas, el monto de cada cuota, las fechas de pago y el total. Revisa también qué ocurre si te atrasas.
¿Puedo comprar un terreno en cuotas sin ir a un banco?
Sí, cuando el vendedor ofrece financiamiento directo. En ese caso el acuerdo es entre tú y la empresa que vende, y las condiciones figuran en el contrato.
¿Cuánto de mi sueldo debería ir a la cuota?
No hay un número que sirva para todos. Suma tus gastos fijos del mes, incluido el alquiler si lo pagas, y mira cuánto te queda. La cuota debe entrar ahí con holgura.
Si quieres ver los números de un lote en concreto, entra a la página de Villa Horizonte y escríbenos desde ahí para que un asesor te prepare la cotización.

El proyecto de este artículo
Residencial Villa Horizonte
Tu terreno en Ayacucho, listo para dar el siguiente paso